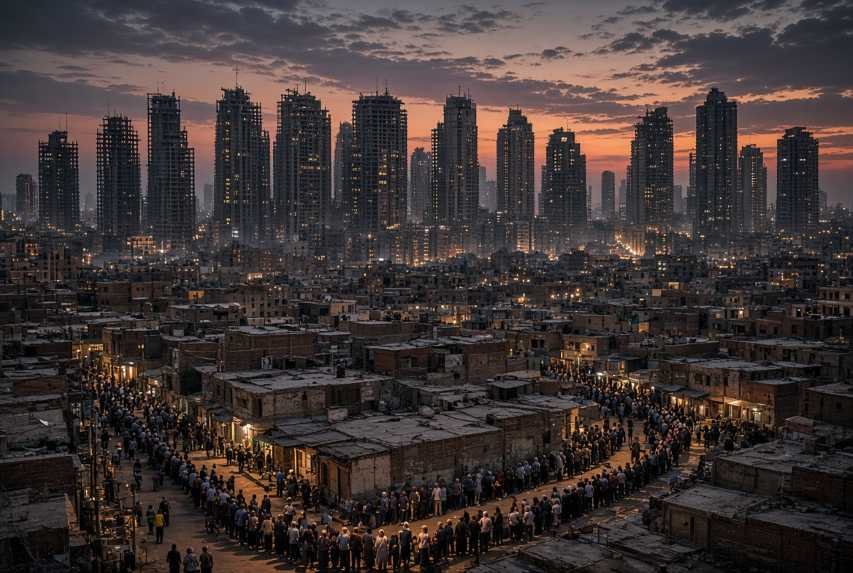
أصبح امتلاك منزل أكثر صعوبة بشكل تدريجي لعدد كبير من المصريين، رغم أن البلاد شيدت ملايين الوحدات السكنية وضاعفت تقريباً نسبة أراضيها المصنفة كمناطق مأهولة. ارتفعت أسعار العقارات بالاسم (بالجنيه المصري) بشكل حاد لسنوات، مدفوعة بانخفاض متكرر في قيمة العملة، والتضخم، وارتفاع تكاليف الأسمنت والحديد والمواد المستوردة، والطلب الحضري المركز، وسياسات الأراضي الحكومية، والاستخدام الواسع النطاق للعقارات كمخزن للثروة وتحوط ضد التضخم. وفي الوقت نفسه، تظل أعداد كبيرة من الوحدات المكتملة شاغرة أو تتجاوز أسعارها قدرات دخل الأسر النموذجية، بينما يستمر البناء غير الرسمي في السيطرة على العرض الجديد في المناطق الحضرية القائمة. ليست هذه مجرد قصة ارتفاع أسعار. إنها تعكس اختلالات هيكلية بين موقع وجودة العرض، والطلب السكني الحقيقي الناتج عن تكوين الأسر، والاحتفاظ المضاربي، وقيود التمويل، وعدم اكتمال تسجيل الملكية، وخيارات السياسات التي امتدت لأكثر من سبعة عقود.
بلغ عدد سكان مصر الداخلي نحو 108–109.5 مليون نسمة بحلول عام 2026، مع حوالي 11.9 مليون أسرة حضرية و15 مليون أسرة ريفية وفقاً لتقديرات الجهاز المركزي للتعبئة العامة والإحصاء، مع استمرار تركز السكان والنشاط الاقتصادي في القاهرة الكبرى والإسكندرية ومراكز رئيسية أخرى. يساهم مجمع البناء والعقارات بشكل كبير في الناتج والعمالة—حوالي 10.1% من الناتج المحلي الإجمالي في السنة المالية 2025/26 وفقاً لبيانات وزارة التخطيط، مع نحو 3.9 مليون عامل—إلا أن تكاليف السكن المرتفعة تقلل الدخل المتاح المتبقي وقد توجه رأس المال الأسري والمؤسسي بعيداً عن التصنيع أو الزراعة أو التكنولوجيا. تعمل العقارات في الوقت نفسه كمأوى، وأصل استثماري، وتحوط مفضل ضد التضخم وضعف العملة، وفي قطاعات من السوق كأداة للمضاربة. إن حل التوترات الناتجة عن ذلك مهم للاستقرار الاقتصادي الكلي، والعدالة بين الأجيال، والتماسك الاجتماعي، والتنمية الوطنية طويلة الأمد.
فهم معضلة العقارات المصرية
لماذا أصبح امتلاك منزل أكثر صعوبة بشكل متزايد لكثير من المصريين؟ المشكلة الجوهرية هي اتساع الفجوة بين تكلفة وحدة رسمية متواضعة ودخول ومدخرات معظم الأسر. حتى الوحدات المقدمة في إطار برامج مدعومة غالباً ما تتطلب دفعات مقدمة وأقساطاً شهرية تستهلك حصة كبيرة من الدخل الصافي بعد أن أدى التضخم إلى تآكل القوة الشرائية. لماذا تستمر أسعار العقارات في الارتفاع بالاسم رغم فترات النمو الاقتصادي الأبطأ وأسعار الفائدة المرتفعة؟ لأن تكاليف البناء نفسها ارتفعت مع انخفاض قيمة الجنيه والمدخلات المستوردة، ولأن الأراضي في المواقع السهلة الوصول تظل نادرة أو تُخصص بأسعار يمررها المطورون، ولأن كثيراً من المشترين يعاملون الشقق كأصول مالية وليس مساكن أساسية. كيف يمكن لدولة أن تمتلك ملايين الوحدات السكنية بينما يكافح كثير من المواطنين للعثور على منازل ميسورة التكلفة؟ إن المخزون العددي للوحدات ليس هو نفسه مخزون الوحدات الميسورة التكلفة، والمتمركزة جيداً بالنسبة للوظائف، والجيدة الجودة، والمتاحة في السوق بدلاً من الاحتفاظ بها شاغرة. هل العقارات المصرية في الأساس مكان للسكن، أم أصل استثماري، أم مخزن للثروة، أم سوق مضاربة؟ إنها كل ذلك في آن واحد، مع تحول التوازن بمرور الوقت وعبر مجموعات الدخل. العلاقة بين السكن والاستقرار الاقتصادي والمساواة الاجتماعية والتنمية الوطنية مباشرة: تشكل تكاليف السكن الاستهلاك، وسلوك الادخار، وتكوين الأسر، وأنماط التنقل، وتخصيص رأس المال عبر الاقتصاد.
التطور التاريخي للعقارات المصرية على مدى عدة عقود
تشكل نظام السكن المصري الحديث في ظل سياسات تقودها الدولة بعد ثورة 1952. في الخمسينيات والستينيات، هدفت عمليات التأميم للأراضي والممتلكات الحضرية الكبرى، إلى جانب برامج الإسكان العام وجهود التخطيط الحضري، إلى توسيع الوصول للسكان الحضريين المتزايدين. أصبحت الكتل السكنية الحكومية سمة بارزة للمدن. أدت تدابير مراقبة الإيجارات، التي أُدخلت أو شُددت استجابة لضغوط اقتصادية سابقة، إلى تثبيت إيجارات منخفضة لكثير من الوحدات وقللت الحوافز للصيانة الخاصة والبناء الإيجاري الجديد. تأخر العرض عن الهجرة الريفية الحضرية السريعة والزيادة الطبيعية.
جلبت السبعينيات التحرير الاقتصادي في ظل سياسة الانفتاح. زادت التحويلات من المصريين العاملين في الخليج وأماكن أخرى القوة الشرائية للأسر وأشعلت البناء الخاص. تحول الطلب نحو وحدات أكبر أو أفضل موقعاً، بينما تسارع نمو المستوطنات غير الرسمية على أطراف المدن مع بقاء العرض الرسمي مقيداً. بحلول الثمانينيات، أنتج النمو السكاني والتوسع الحضري مجتمعات غير مخططة واسعة؛ شكل البناء الخاص، كثير منه غير رسمي، الجزء الأكبر من الوحدات الجديدة. استمرت الجهود الحكومية لكنها لم تواكب وتيرة تكوين الأسر.
شهدت التسعينيات إصلاحات اقتصادية إضافية، وإنشاء أو توسيع هيئة المجتمعات العمرانية الجديدة، وإطلاق مدن جديدة تهدف إلى تخفيف الضغط على وادي النيل والدلتا. نما الاستثمار العقاري الخاص، رغم استمرار البناء غير الرسمي. من عام 2000 إلى 2010، وسع المطورون الخاصون المجتمعات المسورة والمشاريع الفاخرة في أماكن مثل القاهرة الجديدة والسادس من أكتوبر، لتلبية احتياجات المشترين من الطبقة المتوسطة العليا والعليا بينما ظل العرض الرسمي للطبقة المتوسطة والدنيا محدوداً. أصبحت العقارات أصلاً استثمارياً أكثر جاذبية لأصحاب رأس المال.
جلبت الفترة 2011–2015 انتقالاً سياسياً وعدم يقين اقتصادي وضغوطاً على العملة أبطأت بعض النشاط لكنها لم تعكس الطلب الأساسي على السكن كأصل مادي. أدى تعويم العملة عام 2016 والتخفيضات اللاحقة إلى رفع تكلفة المواد المستوردة بشكل حاد وتعزيز دور العقارات كتحوط ضد التضخم. تسارعت مشاريع البنية التحتية والمدن الجديدة الكبرى، بما في ذلك العاصمة الإدارية الجديدة. بين عامي 2014 و2024–2026، تفيد الحسابات الرسمية بأن المنطقة المأهولة في مصر تضاعفت تقريباً من حوالي 7% إلى 14% من الأراضي الوطنية، مع 39 مدينة جديدة ومجتمعات ذات صلة ارتفع عدد سكانها من نحو 4.8 مليون إلى حوالي 15 مليوناً. نفذت الكيانات التابعة للوزارة حوالي 1.96 مليون وحدة سكنية في تلك الفترة، منها نحو 56% مخصصة لذوي الدخل المنخفض.
من 2021 حتى 2026، أعاد التضخم العالمي، ومزيد من انخفاض قيمة العملة (مع تحرك الجنيه من حوالي 15–16 جنيهاً للدولار في السنوات السابقة نحو نطاق الـ50)، وارتفاع تكاليف البناء، وأسعار الفائدة المرتفعة تشكيل السوق. ارتفعت أسعار العقارات بالاسم بشكل حاد في كثير من المواقع—أحياناً تضاعفت أو أكثر بالجنيه خلال فترات قصيرة—بينما أظهرت الأسعار الحقيقية (المعدلة حسب التضخم) حركات أكثر اختلاطاً أو حتى سلبية على مدى آفاق أطول وفقاً لبعض التجميعات الدولية. طالت خطط التقسيط للمطورين، وزاد الاهتمام الأجنبي بالمشاريع الساحلية والكبيرة (بما في ذلك اتفاقات كبرى مثل رأس الحكمة)، وواصلت الحكومة برامج الإسكان الاجتماعي إلى جانب خطط لتسليم واسع النطاق إضافي. على مدى هذه العقود، شكل تفاعل تخصيص الأراضي الحكومية، والبناء الخاص وغير الرسمي، والضغط الديموغرافي، وعدم الاستقرار الاقتصادي الكلي سوقاً توسع فيه العرض المادي أسرع من القدرة على تحمل التكاليف على نطاق واسع.
لماذا أصبحت أسعار العقارات مرتفعة إلى هذا الحد؟
تفسر عوامل متعددة مترابطة ارتفاع الأسعار بالاسم. كان انخفاض قيمة العملة مركزياً: أدت التخفيضات المتتالية، بما في ذلك تعويم 2016 والتعديلات اللاحقة في 2022–2024، إلى رفع التكلفة بالعملة المحلية للحديد والألمنيوم والزجاج والمواد الأخرى المستوردة بينما زادت في الوقت نفسه جاذبية العقار كتحوط. ارتفعت تكاليف البناء بشكل حاد بالجنيه. ساهمت أسعار الأراضي، المتأثرة بسياسات التخصيص الحكومية التي غالباً ما فضلت المطورين الكبار والمشاريع الاستراتيجية، أيضاً. يولد النمو السكاني وتكوين الأسر—أضافت مصر ملايين الأشخاص خلال العقد الماضي، مع هيكل عمري لا يزال شاباً—طلباً مستمراً، مركزاً في المناطق الحضرية الكبرى حيث تكون الوظائف والخدمات الأكثر كثافة.
يدعم هوامش المطورين، وتكاليف التمويل (مع بقاء أسعار السياسة مرتفعة حتى عام 2026)، والتسويق من خلال جداول التقسيط الطويلة مستويات الأسعار. تضيف المضاربة والاحتفاظ بالوحدات كمخازن للقيمة طلباً غير مرتبط بالشغل الفوري. من المهم التمييز بين هذه الديناميكيات: تعكس بعض الزيادات في الأسعار ارتفاعات حقيقية في تكاليف مواد البناء والأراضي والتضخم؛ بينما تعكس أخرى قوة تسعيرية في قطاعات يعامل فيها المشترون الشقق كأصول مالية وليس مساكن أساسية. تظهر البيانات الرسمية والسوقية مكاسب اسمية كبيرة في أماكن مثل القاهرة الجديدة والسادس من أكتوبر والساحل الشمالي (حيث بلغت المتوسطات أرقاماً مثل 168 ألف جنيه للمتر المربع في بعض تقارير 2026)، بينما تآكلت القوة الشرائية لأسر الطبقة المتوسطة والدنيا بسبب التضخم، رغم انخفاضه من ذروات 2023، ظل في نطاق العشرات المنخفضة إلى المتوسطة في المناطق الحضرية حتى أواخر 2026. ارتفعت نسبة سعر السكن إلى الدخل بشكل كبير في السنوات الأخيرة وفقاً لتحليلات تستشهد بمصادر البنك المركزي والبحث. لذلك تتعايش الزيادات الحقيقية في تكاليف البناء، والتعديلات المدفوعة بالتضخم، والتسعير المضاربي، والتغيرات في القيمة السوقية الحقيقية ويجب فصلها عند تقييم ما إذا كانت الأسعار الحالية تعكس أساسيات مستدامة.
مفارقة عرض السكن: ملايين الوحدات، ومع ذلك السكن غير ميسور التكلفة
أنتجت مصر أعداداً كبيرة من الوحدات—تشير تقديرات من مراقبين مستقلين إلى أكثر من مليون سنوياً في السنوات الأخيرة، الغالبية العظمى غير رسمية—إلا أن القدرة على تحمل التكاليف تظل مقيدة. قدمت البرامج الرسمية مئات الآلاف من وحدات الإسكان الاجتماعي (تمثل برامج الإسكان الاجتماعي وحدها نحو 1.07 مليون وحدة منفذة أو قيد الإنشاء في التعدادات الأخيرة، مع متوسط أسعار وحدات حوالي 344 ألف جنيه وتمويل مدعوم لمدة 20 عاماً قرب 8% في بعض العروض). وفي الوقت نفسه، تمتد تقديرات الوحدات الشاغرة أو غير المستخدمة في المناطق الحضرية إلى ملايين (أحد الأرقام المذكورة بشكل متكرر حوالي 5.6 مليون)، كثير منها محتفظ به كمساكن ثانية أو عقارات موسمية أو استثمارات خالصة. تتناقض مشاريع الرفاهية والمتوسطة العليا في المجتمعات الجديدة مع استمرار البناء غير الرسمي والازدحام المتبقي في المناطق القديمة.
تُفسر المفارقة باختلالات الموقع والجودة والسعر والحيازة. قد تفتقر الوحدات في المدن الجديدة البعيدة إلى وظائف قريبة؛ لا تلبي الشقق الفاخرة احتياجات الأسر المتوسطة؛ والعقارات الاستثمارية الشاغرة لا تدخل سوق الإيجار أو الملكية الميسورة. هذا أقل من كونه نقصاً عددياً خالصاً وأكثر من كونه مزيجاً من قصور القدرة على تحمل التكاليف، ومشاكل التوزيع، وحوافز ضعيفة لوضع المخزون القائم في استخدام منتج. تستمر قيود البيانات: تتبع النشرات الرسمية للسكن الإنتاج الرسمي حسب النوع والمحافظة، بينما يصعب قياس البناء غير الرسمي بشكل شامل، وتختلف تقديرات الشغور حسب المنهجية. الاختلال الجغرافي حاد—تسيطر القاهرة الكبرى على كل من الطلب وكثير من العرض الرسمي الراقي—بينما تواجه المدن الريفية والثانوية ضغوطاً مختلفة. وجود شقق شاغرة لا يعني أنها ميسورة التكلفة أو متاحة لمن يحتاجونها.
الآثار الاقتصادية على مصر
يدعم مجمع البناء والعقارات الناتج المحلي الإجمالي، والعمالة في البناء والمواد (الأسمنت والحديد) والأثاث والنقل والخدمات ذات الصلة، ويولد إيرادات حكومية من خلال مبيعات الأراضي والتراخيص والضرائب. صاحبت تدفقات العملة الأجنبية الكبيرة المشاريع الساحلية والضخمة. يخلق التعرض المصرفي للمطورين، وبدرجة أقل للمقترضين العقاريين، روابط لكنه أيضاً مخاطر تركز. تعامل الأسر العقار كوسيلة ادخار مفضلة عندما يكون التضخم ومخاطر العملة مرتفعين، مما قد يحول الأموال عن الودائع المصرفية أو الاستثمار المنتج في الصناعة والتكنولوجيا.
ما إذا كان هذا ينتج نمواً مستداماً محل جدل. البناء كثيف العمالة ساعد في استيعاب النمو السكاني، إلا أن الاعتماد المفرط على العقارات قد يزاحم قطاعات أعلى إنتاجية، ويضخم أسعار الأصول، ويترك الاقتصاد عرضة لصدمات التكاليف أو تباطؤ الطلب. يقلل السكن المكلف الدخل المتبقي المتاح للاستهلاك الآخر، مع تأثيرات على التجزئة والخدمات. توضح أرقام المبيعات التعاقدية الأخيرة (1.048 تريليون جنيه عبر نحو 64,500 وحدة في الأشهر التسعة الأولى من 2026 بين المطورين الكبار) حجم القطاع، لكن أحجام الوحدات لم ترتفع دائماً بما يتناسب مع القيم، مما يشير إلى نمو مدفوع بالأسعار أكثر من الأحجام. يحمل تخصيص رأس المال نحو العقار بدلاً من التصنيع أو التكنولوجيا تكاليف فرصة تصبح أكثر وضوحاً عندما يتخلف النمو في القطاعات غير الإنشائية.
الآثار الاجتماعية: كيف تغير أزمة السكن المجتمع المصري
تؤخر تكاليف السكن المرتفعة الزواج وتكوين الأسر لكثير من المهنيين الشباب، حيث تستهلك الدفعات المقدمة والأقساط حصصاً كبيرة من الدخل. قد تواجه الأسر المسكونة بالفعل إيجارات مرتفعة أو أعباء صيانة؛ أما من هم في نظام الإيجار القديم فقد شهدوا عقوداً من المدفوعات المنخفضة اصطناعياً التي أثبطت العرض الإيجاري الجديد، وهو تشويه يسعى قانون 2025 إلى تفكيكه على مدى انتقال متعدد السنوات مع زيادات مرحلية وإنهاء نهائي للعقود القديمة. تظهر انقسامات جيلية بين المالكين الذين جمعوا أصولاً قبل التخفيضات الكبرى وغير المالكين الأصغر سناً. نما الفصل المكاني بين المجتمعات المسورة والأحياء التقليدية أو غير الرسمية. ترفع التنقلات الطويلة من السكن الميسور في الأطراف تكاليف النقل وأعباء الوقت. تستمر الهجرة الريفية الحضرية، مما يضع ضغطاً على البنية التحتية للمدن. يواجه العمال ذوو الدخل المنخفض عدم أمان حاد، غالباً ما يعتمدون على إيجارات غير رسمية أو ازدحام متعدد الأجيال. تؤثر هذه الأنماط على مستويات المعيشة، وقرارات الخصوبة، والحراك الاجتماعي. تختبر مجموعات الدخل المختلفة السوق بشكل مختلف: يمكن للأسر ذات الدخل الأعلى معاملة العقار كأصل في محفظة، بينما تعاملها الأسر ذات الدخل الأدنى كقيد ملزم على الحياة الأسرية.
السياسات الحكومية والمشاريع الوطنية الكبرى
عاملت الحكومات المتعاقبة السكن كأولوية اجتماعية وأداة تنموية في آن واحد. قادت هيئة المجتمعات العمرانية الجديدة بناء المدن الجديدة؛ قدمت صناديق الإسكان الاجتماعي أعداداً كبيرة من الوحدات المدعومة مع دعم الرهن العقاري. تجمع العاصمة الإدارية الجديدة والعلمين الجديدة ومشاريع أخرى بين النقل الإداري والبنية التحتية والتطوير العقاري، مع إنفاق بنية تحتية مُبلغ عنه في المدن الجديدة يتجاوز 350 مليار جنيه على مدى نحو اثني عشر عاماً. توسعت شبكات الطرق بشكل كبير. عُدلت قواعد تخصيص الأراضي لتفضيل المطورين الأكبر والمثبتين. تهدف مبادرات الرهن العقاري، بما في ذلك الأسعار المدعومة والدعم النقدي، إلى تحسين الوصول، بينما يظل تسجيل الملكية غير مكتمل لكثير من المخزون. تمثل الشراكات بين القطاعين العام والخاص للوحدات منخفضة الدخل (مثل الاتفاقات التي تستهدف 20 ألف وحدة مع تخصيص 80% ميسور) محاولات حديثة لاستغلال رأس المال الخاص.
وسعت هذه الجهود البصمة الحضرية، واستبدلت كثيراً من المناطق غير الآمنة (مئات الآلاف من الوحدات البديلة لسكان سابقين في المستوطنات غير الرسمية)، وقدمت خيارات رسمية لبعض الأسر منخفضة ومتوسطة الدخل. تشمل القيود تكاليف مرتفعة نسبياً للدخول المتوسطة، وشمولاً غير مكتمل في بعض المجتمعات الجديدة، وتأكيداً على الملكية على قطاع إيجار قوي، واستمرار البناء غير الرسمي. يعالج إصلاح الإيجار القديم لعام 2025 تشويهاً سوقياً طويل الأمد لكنه يتطلب تنفيذاً حذراً لتجنب النزوح دون بدائل كافية. يعترف التقييم المتوازن بمكاسب ملموسة في العرض الرسمي والبنية التحتية إلى جانب تحديات مستمرة في القدرة على تحمل التكاليف والكفاءة المكانية. تختلف الأهداف والتكاليف والمستفيدون والآثار طويلة الأمد عبر البرامج: يصل الإسكان الاجتماعي إلى مجموعات الدخل الأدنى على نطاق واسع لكن بقيود الأهلية والموقع؛ تولد المشاريع الضخمة عمالة وبنية تحتية لكنها تركز العرض الراقي.
المقارنات الدولية: ماذا يمكن لمصر أن تتعلمه من دول أخرى؟
يُظهر نموذج مجلس الإسكان والتنمية في سنغافورة توفيرًا عاماً واسع النطاق لسكن ملكية ميسور وعالي الجودة ممول جزئياً من خلال صندوق التوفير المركزي، مع إدارة قوية للأراضي وتخطيط متكامل. تحققت معدلات ملكية منزل عالية بين المواطنين من خلال مشاركة دولة مستدامة وإعانات مستهدفة حسب الدخل؛ سيتطلب التكيف في مصر مؤسسات تمويل طويلة الأمد موثوقة وانضباطاً أوضح في استخدام الأراضي. تنتج ثقافة الإيجار القوية في ألمانيا، وحماية المستأجرين، والإسكان التعاوني استقراراً نسبياً دون اعتماد كبير على الملكية كمخزن الثروة الأساسي. يجمع نموذج فيينا في النمسا بين إسكان عام وربحي محدود كبير، ومجتمعات مختلطة الدخل، وقدرة على تحمل التكاليف طويلة الأمد، مما يبقي تكاليف السكن أقل نسبياً للدخول مقارنة بكثير من المدن النظيرة.
توضح اليابان تقنيات البناء الفعالة وميل قيم المباني إلى الاستهلاك بينما تحتفظ الأرض بقيمتها، مما يقلل المضاربة الخالصة في الهياكل. تؤكد تجربة الصين مع النمو المدفوع بالعقار، والعرض الزائد في بعض المدن (تطورات “أشباح” أو قليلة الشغل)، والرافعة المالية للمطورين، والتصحيحات اللاحقة على مخاطر معاملة العقارات كمحرك النمو المهيمن ووسيلة ادخار أسرية؛ خلقت معدلات الشغور والمشاريع غير المكتملة نقاط ضعف اقتصادية كلية. تقدم تركيا مزيجاً من التوسع الحضري السريع والتضخم وانخفاض قيمة العملة موازيات على ضغوط القدرة على تحمل التكاليف والاهتمام الأجنبي للمستثمرين. تسلط الولايات المتحدة الضوء على قوة ومخاطر أسواق الرهن العقاري العميقة (بما في ذلك أزمة 2008) وقيود التقسيم. تُظهر الإمارات، وخاصة دبي، كيف يمكن للملكية الأجنبية والتطوير الفاخر ودورات السوق جذب رأس المال لكنها تنتج أيضاً تقلباً وصلابة محدودة للقدرة على تحمل التكاليف المحلية الواسعة.
تشمل العناصر القابلة للنقل إلى مصر التمويل المرتبط بالادخار طويل الأمد على غرار سنغافورة، والإسكان الاجتماعي مختلط الدخل على غرار فيينا مع إدارة مهنية، وأطر إيجار أقوى، وممارسات كفاءة البناء. يُقيد التكرار الكامل باختلافات في ملكية الأراضي، والقدرة المالية، والحوكمة، وتفضيلات الأسر للملكية. السياسات التي توسع العرض الميسور الحقيقي قرب الوظائف، وتحسن التسجيل والشفافية، وتخفف المضاربة الخالصة أكثر صلة فوراً من النماذج المركزة على الرفاهية. تُظهر المقارنة عبر القدرة على تحمل التكاليف، والملكية مقابل الإيجار، والتدخل الحكومي، والتوجه الاستثماري، والاستدامة أن النماذج التي تؤكد على الوصول الواسع والحيازة المختلطة أنتجت نتائج اجتماعية أكثر ديمومة من تلك التي تؤكد على العرض الراقي السريع وحده.
دور التكنولوجيا في تحويل قطاع العقارات المصري
يمكن لأدوات التقنية العقارية، والتقييم المساعد بالذكاء الاصطناعي باستخدام بيانات المعاملات والسوق، وتحليلات البيانات الضخمة تحسين شفافية الأسعار وتقليل عدم تماثل المعلومات. تقدم السجلات الرقمية والبلوك تشين مسارات لسجلات ملكية آمنة وأسرع، مما يعالج فجوات التسجيل طويلة الأمد التي تعيق الرهون والمعاملات الرسمية. تظهر الأسواق عبر الإنترنت، والجولات الافتراضية والثلاثية الأبعاد، ونمذجة معلومات البناء بالفعل في المشاريع الأكبر ويمكنها خفض تكاليف التسويق والتصميم. تقلل أجهزة استشعار المباني الذكية، والمواد الموفرة للطاقة، وأنظمة إنترنت الأشياء النفقات التشغيلية. تظل الطرق الناشئة مثل الطباعة ثلاثية الأبعاد والروبوتات الإنشائية محدودة لكنها قد تخفض في النهاية العمالة والهدر. يدعم نظام المعلومات الجغرافية تخطيطاً حضرياً أفضل من خلال رسم خرائط الوظائف والنقل والبنية التحتية. يمكن لمنصات الرهن العقاري الرقمية تبسيط الطلبات. تشمل المكاسب العملية نقلات أسرع وأقل عرضة للاحتيال، وتقييمات أدق تثبط المضاربة المتطرفة، وكفاءات بناء تخفض التكاليف بشكل متواضع—شريطة بناء البنية التحتية القانونية والبيانات الداعمة. ليست هذه التقنيات حلولاً تلقائية؛ تتطلب إصلاحات مكملة في إدارة الأراضي ومعايير البيانات.
دور البنوك وتمويل الرهن العقاري والمؤسسات المالية
يظل اختراق الرهن العقاري منخفضاً نسبياً لحجم الحاجة السكنية. تحد أسعار الفائدة المرتفعة، وعدم اليقين التضخمي، والدفعات المقدمة الكبيرة المطلوبة من المنتجات المصرفية التقليدية. تملأ خطط التقسيط للمطورين جزءاً من الفجوة لكنها تركز المخاطر مع البنائين ويمكنها إخفاء التكاليف الحقيقية. وسعت البرامج المدعومة للإسكان الاجتماعي الوصول للأسر المؤهلة، مع مدد أطول (حتى 20 عاماً) وأسعار مخفضة. توجد هياكل التمويل الإسلامي لكنها ليست مهيمنة. سيسمح توسيع منتجات طويلة الأمد ميسورة بسعر ثابت أو متغير معتدل، مدعومة بتسجيل ملكية أفضل وتقييم ائتماني، لمزيد من الأسر بالشراء دون مبالغ مقدمة باهظة. يحتاج تمويل المطورين إلى إشراف حذر لتجنب الرافعة المالية المفرطة. تُظهر التجربة الدولية أن أسواق الرهن العقاري المنظمة جيداً تدعم الملكية عندما تُقرن بتدابير العرض؛ وبدونها يمكنها تضخيم الدورات. التمييز بين التقسيط بقيادة المطور والرهون المصرفية طويلة الأمد الحقيقية مهم لمخاطر الأسر واستقرار النظام المالي.
المضاربة العقارية مقابل الطلب السكني الحقيقي
لكثير من المصريين ذوي المدخرات، خدمت الشقق كتحوط مفضل ضد التضخم وانخفاض قيمة العملة، مما أدى إلى شراء وحدات تظل شاغرة أو تُعاد بيعها قبل التسليم. تعكس نشاط السوق الثانوي والتداول قبل التسليم ذلك. كانت عوائد الإيجار في كثير من المواقع متواضعة نسبياً لمستويات الأسعار، بما يتفق مع دوافع مكاسب رأس المال أكثر من الدخل. يتعايش الطلب الحقيقي من الأسر الجديدة مع هذه الطبقة المضاربية. يمكن لواضعي السياسات تثبيط الاحتفاظ الخالص من خلال فرض ضرائب أفضل على العقارات الشاغرة، وتحسين تنظيم الإيجار الذي يشجع الملاك المحترفين، وتدابير توجه المدخرات نحو بدائل منتجة، مع الحفاظ على الحوافز للبناء الفعلي. يتطلب التمييز بين الاثنين بيانات أفضل عن الشغل ودوافع المعاملات. توجد مخاطر تصحيح سوقي إذا ضعف الطلب المضاربي بينما تظل تكاليف البناء مرتفعة، رغم أن وجود الطلب الديموغرافي الأساسي يوفر أرضية تفتقر إليها الأسواق المضاربية الخالصة.
البعد البيئي والتخطيط الحضري
استهلك التوسع السريع أراضٍ زراعية في ممر النيل ورفع تكاليف البنية التحتية للمدن الجديدة البعيدة. ندرة المياه، والاستخدام العالي للطاقة في المباني تحت حرارة شديدة، ونفايات البناء، والمساحات الخضراء المحدودة مخاوف مستمرة. تختلف المجتمعات الجديدة في درجة دمجها للتصميم متعدد الاستخدامات، وقابلية المشي، وروابط النقل العام، ومراكز التوظيف. تُطبق الممارسات المستدامة—معايير المباني الخضراء، والمواد الفعالة، والنقل المتكامل—بشكل غير متساو. يتطلب تقييم النجاح تقييم ليس فقط الوحدات المبنية بل أيضاً وصول السكان إلى الوظائف والخدمات والتنقل الميسور. بناء مدن جديدة دون وظائف وخدمات مقابلة ينقل ببساطة الازدحام وضغوط التكاليف بدلاً من حلها.
دراسات حالة: سيناريوهات سكن مصرية حقيقية
تستخدم هذه التوضيحات افتراضات مدورة ومُعلمة مستمدة من نطاقات الأسعار والدخول المناقشة علناً؛ وهي ليست إحصاءات رسمية.
يواجه شاب محترف في القاهرة الكبرى يكسب تقريباً 15–25 ألف جنيه شهرياً دفعات مقدمة وأقساطاً على وحدة جديدة متواضعة يمكن أن تتجاوز 40–50% من الدخل حتى تحت خطط ممتدة، مما يؤخر الزواج.
تدير أسرة متوسطة الدخل برهن مدعوم على وحدة إسكان اجتماعي المدفوعات قرب الحد الأعلى لقواعد الأهلية لكن لديها دخل متبقٍ محدود بعد التضخم.
تنفق أسرة إيجار منخفضة الدخل في حي قديم حصة عالية من أرباحها على الإيجار وتواجه عدم يقين تحت قواعد الإيجار المتطورة.
يواجه مطور متوسط الحجم تكاليف حديد وأسمنت مرتفعة بالإضافة إلى دورات مبيعات أطول، معتمداً على تدفق نقدي من التقسيط.
يعامل مستثمر يحتفظ بعدة شقق شاغرة كحماية ضد التضخم، مقبلاً عائد إيجار منخفضاً أو صفراً.
تمتلك إحدى الأسر وحدة غير مستخدمة في مدينة جديدة بينما لا تستطيع أخرى التأهل أو الوصول إلى مخزون ميسور أقرب إلى التوظيف.
ينفق عامل يتنقل من منطقة طرفية ميسورة ساعات وحصة كبيرة من الدخل على النقل.
توضح هذه الأنماط كيف ينتج السوق نفسه نتائج مختلفة جداً حسب الدخل والموقع وتوقيت الشراء.
الحلول الممكنة: كيف يمكن لمصر جعل السكن أكثر ميسورية؟
مطلوب نهج متعدد الجوانب. على الجانب الحكومي، يمكن أن يحسن التوسع المستمر في الإسكان الاجتماعي ومختلط الدخل المتمركز جيداً، وشفافية أكبر في تخصيص الأراضي، وفرض ضرائب أو حوافز مستهدفة حول الوحدات الشاغرة، وأطر إيجار معززة، وتسجيل مسرع، واستثمارات نقل تربط السكن بالوظائف النتائج. اقتصادياً، يقلل التقدم المستدام في التضخم واستقرار العملة ضغوط التكاليف والحافز للاحتفاظ بالعقار؛ يساعد الإنتاج المحلي للمواد والمنتجات الرهنية الأطول أجلاً. يمكن للقطاع الخاص تقديم وحدات عملية أصغر قرب التوظيف، والتجربة مع الإيجار إلى التملك، واعتماد تسعير شفاف. تخفض استثمارات التكنولوجيا في السجلات والتقييم وكفاءة البناء الاحتكاكات. تعالج التدابير الاجتماعية التي تدعم الأسر الشابة وتوسع خيارات الإيجار الميسورة الضغوط الفورية. يحمل كل عنصر تكاليف تنفيذ، ومخاطر استيلاء أو استهداف سيء، والحاجة إلى تنسيق بين سلطات السكن والبنك المركزي والحكومات المحلية والمطورين. تحديد أولويات الوحدات التي تكون ميسورة ومتاحة للتوظيف ضروري. تشمل متطلبات التنفيذ تغييرات قانونية للتسجيل وقواعد العقارات الشاغرة، وقدرة مالية للإعانات، وقدرة إدارية للاستهداف؛ تشمل الفوائد المتوقعة تكاليف سكن فعالة أقل للأسر المؤهلة وتخصيص رأس مال أفضل؛ تشمل المخاطر تسرب الإعانات واستمرار البناء غير الرسمي إذا ظلت الخيارات الرسمية بعيدة أو بطيئة.
سيناريوهات مستقبلية: العقارات المصرية في 2030 و2040 و2050
يتميز مسار متفائل باستقرار اقتصادي كلي، ووصول أوسع للرهن العقاري، وحصص أعلى من العرض الميسور والمتمركز جيداً حقاً، وشغور مضاربي مخفض، وتخصيص رأس مال أكثر إنتاجية، مما يؤدي إلى تحسينات تدريجية في نسب القدرة على تحمل التكاليف.
يستمر سيناريو معتدل في نمو البناء وتوسع المدن الجديدة مع تعديلات سياسات تدريجية، تاركاً تحديات القدرة على تحمل التكاليف مستمرة لمجموعات الدخل الأدنى والمتوسط.
يشهد سيناريو متشائم تجدداً في التضخم أو ضغط العملة، وتصعيداً إضافياً في الأسعار نسبياً للدخول، وارتفاعاً في عدم المساواة بين المالكين وغير المالكين، وضغطاً اجتماعياً.
ستعتمد النتائج على السيطرة على التضخم، وجودة (وليس مجرد كمية) العرض الجديد، وإصلاحات التمويل، وما إذا ظل العقار وسيلة الادخار المهيمنة. هذه إسقاطات مشروطة، وليست تنبؤات؛ سيشكل الزخم الديموغرافي والمخزون القائم الخط الأساسي بغض النظر عن السياسة. تشمل العوامل التي تحدد أي سيناريو يتحقق مسار سعر الصرف والتضخم، ونجاح الجهود لربط السكن الجديد بمراكز التوظيف، وتطور تمويل الرهن العقاري، ودرجة تثبيط السياسة للاحتفاظ المضاربي الخالص دون تثبيط البناء الشرعي.
التقييم النهائي: هل تبني مصر منازل أم مستقبلاً سكنياً ميسوراً؟
أظهرت مصر قدرة على توسيع بصمتها الحضرية، وتسليم أحجام كبيرة من الوحدات الرسمية، وترقية المناطق غير الآمنة، وجذب الاستثمار إلى العقارات والبنية التحتية. هذه إنجازات قابلة للقياس. إلا أن النموذج الحالي—المتميز بأسعار اسمية مرتفعة، وشغور كبير، وسيطرة الإنتاج غير الرسمي في المناطق القديمة، واعتماد كبير على العقار كمخزن للثروة—لم ينتج قدرة على تحمل التكاليف واسعة تتناسب مع حجم البناء. استمرار توسيع المدن دون تركيز أدق على الموقع بالنسبة للوظائف، وتنوع الحيازة (بما في ذلك قطاع إيجار وظيفي)، والتسجيل، وتدابير تخفف المضاربة الخالصة يخاطر بتثبيت تكاليف أعلى وكفاءات مكانية أقل.
السكن سلعة واستثمار وحاجة اجتماعية أساسية في آن واحد. يتطلب موازنة عوائد المستثمرين مع وصول المواطنين سياسات توسع العرض حيث يعمل الناس ويعيشون، وتحسن التمويل دون تأجيج الرافعة المفرطة، وتعامل الشفافية واستخدام الأراضي الفعال كأولويات. يجب قياس النجاح ليس فقط بالوحدات المكتملة أو الأراضي المتحضرة، بل بالقدرة على تحمل التكاليف نسبياً للدخول، ومعدلات الشغل، وأعباء التنقل، ومساهمة القطاع في نمو مستدام بدلاً من نمو يقوده البناء فحسب. أنتجت عقود من القرارات سوق اليوم؛ ستحدد السنوات القادمة ما إذا حولت مصر قدرتها الإنشائية إلى نظام سكني أكثر شمولاً ومرونة.
لكل من واضعي السياسات والمطورين والبنوك والمواطنين أدوار: الدولة في سياسة الأراضي والتسجيل والعرض المستهدف؛ والمطورون في مشاريع عملية ومتمركزة جيداً؛ والبنوك في تمويل طويل الأمد مستدام؛ والأسر في الاعتراف بكل من أبعاد المأوى والاستثمار للعقار. الاختبار النهائي هو ما إذا كان الجيل القادم من المصريين يستطيع تكوين أسر والوصول إلى سكن لائق دون تضحية غير متناسبة بالدخل أو التنقل.
 |  |  |